市場概要
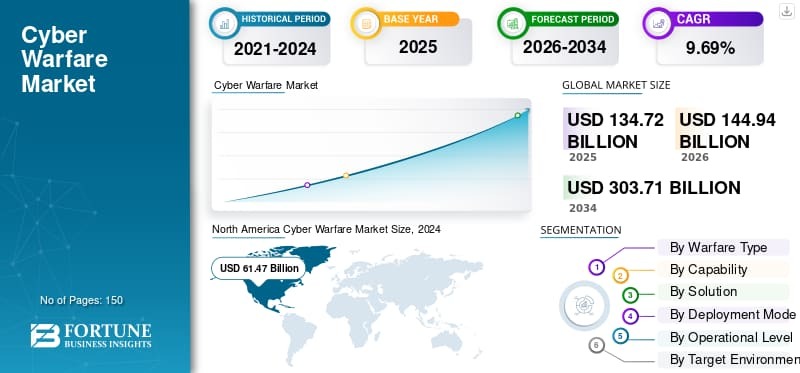
Fortune Business Insightsによると、世界のサイバー戦争市場規模は2025年に1,347億2,000万米ドルと評価されました。同市場は2026年の1,449億4,000万米ドルから2034年には3,037億1,000万米ドルに成長すると予測されており、予測期間中の年平均成長率(CAGR)は9.69%です。北米は2025年に48.22%の市場シェアを占め、サイバー戦争市場を牽引しました。
Fortune Business Insights™は、最新の調査レポート「サイバー戦争市場、2026年~2034年」の中で、これらの洞察を詳細に分析しています。
分析によると、地政学的緊張の高まりと国家支援型サイバー脅威の高度化に伴い、大手防衛関連企業や各国政府は高度なサイバー能力への投資を強化している。例えば、アクセンチュアは2025年3月に10億ドル以上でCyberCXを買収し、AIを活用した防衛ツールと地域専門知識を組み合わせることで、各国のサイバーセキュリティ体制を強化した。こうした傾向は、世界的にサイバー戦争対策ソリューションへの強い需要があることを示している。
市場レポートで紹介されている主要企業:
• ロッキード・マーティン社(米国)
• ノースロップ・グラマン社(米国)
• レイセオン・テクノロジーズ社(
米国) • ボーイング社(
米国) • L3ハリス・テクノロジーズ
社(米国) • ジェネラル・ダイナミクス社(米国)
• BAEシステムズ社(英国)
• エアバス社(オランダ)
• ブーズ・アレン・ハミルトン社(米国)
• IBM社(米国)
セグメント
国家支援型脅威の高まりが防御型サイバー戦争(DCW)セグメントの成長を後押し
戦争の種類に基づいて、市場は攻撃型サイバー戦争(OCW)と防御型サイバー戦争(DCW)に分けられます。国家支援型敵対勢力の高度化と、政府や企業がAIを活用した異常検知および侵入防止システムを使用して重要インフラ、機密データ、軍事資産を保護する必要性が高まっていることから、防御型サイバー戦争セグメントが市場を支配しています。
デジタル戦場の拡大により、指揮統制(C2)戦争セグメントの拡大が促進される
機能別に見ると、市場はサイバー諜報・偵察、サイバー攻撃・妨害、心理作戦・情報作戦、指揮統制(C2)戦争、およびクロスドメインサポートに分類されます。指揮統制(C2)戦争セグメントが市場をリードしており、軍事近代化にはシームレスなマルチドメイン連携、リアルタイムデータ統合、およびAIによる自動脅威優先順位付けが必要となるため、2026年には世界全体で68.26%のシェアを占めると予測されています。
軍事デジタル化は、ソフトウェアソリューションへの高い選好により市場を席巻するだろう。
ソリューションに基づいて、市場はハードウェア、ソフトウェア、マネージドサービスに区分される。ソフトウェアセグメントは、スケーラブルでモジュール式のソフトウェアがマルウェア分析、高度な暗号化、状況認識、敵対的攻撃シミュレーションに多用されるデジタルファースト戦争への移行により、最大の市場シェア(2024年には34.22%を占める)を占めている。
レガシーインフラストラクチャと主権に関する懸念がオンプレミス/オンプラットフォームセグメントの成長を促進
展開モード別に見ると、市場はオンプレミス/オンプラットフォーム、クラウドベース、ハイブリッド、エッジ/戦術に分かれています。オンプレミス/オンプラットフォームセグメントが市場をリードしており(2026年には50.12%を超えるシェアを占める)、防衛組織は機密データの絶対的な制御、低遅延、サードパーティのクラウドの脆弱性から解放された主権的セキュリティを優先しています。
作戦セグメントのリーダーシップを推進するための持続的なキャンペーン効果の必要性
作戦レベルに基づいて、市場は戦略、作戦、戦術に分けられます。作戦セグメントは、戦術的な交戦と戦略的な計画の間のギャップを埋め、ハイブリッド紛争中に統合サイバー部隊が敵の指揮系統、通信、およびロジスティクスチェーンを混乱させることを可能にするため、支配的な地位を占めています(2024年には40%以上のシェアを獲得)。
デジタル主権の要求が企業/政府ITセグメントの優位性を後押し
対象環境別に見ると、市場は企業/政府IT、産業制御システム(ICS)、兵器およびプラットフォーム、通信および衛星通信、選挙および市民インフラ、金融インフラ、軍事基地およびIoTインフラに分類される。企業/政府ITセグメントは、機密情報や市民記録を保有するこれらのネットワークがスパイ活動や破壊工作の主要な標的となり、防衛費の最大の受取人となるため、市場をリードしている(2024年には28%以上のシェアを占める)。
クラウドの拡張とスケーラビリティにより、SaaS (GovCloud) セグメントの成長が促進される
収益モデルに基づき、市場はライセンス/シートベース、サービスとしてのソフトウェア (SaaS) (GovCloud)、エンタープライズ契約、消費ベース、リテーナー、トレーニングおよび認定に分類されます。SaaS (GovCloud) セグメントは、防衛機関がコスト効率の高いリアルタイム更新ツールを利用し、レガシーインフラストラクチャに頼ることなく同盟国間で脅威インテリジェンスを安全に共有できるため、主導的な地位 (2024 年時点で 20% を超えるシェア) を占めています。
地理的には、北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカの市場が調査対象となっている。
詳細な市場分析については、こちらをご覧ください:https://www.fortunebusinessinsights.com/cyber-warfare-market-111581
レポートの概要 本
レポートでは、以下の内容を提供します。
• 市場における主要な成長促進要因、阻害要因、機会、および潜在的な課題。
• 地域ごとの動向に関する包括的な洞察。
• 主要な業界プレーヤーのリスト。
• 市場プレーヤーが採用している主要な戦略。
• 最新の業界動向には、製品発売、パートナーシップ、合併、買収が含まれます。
運転者と拘束装置
サイバー攻撃の増加と防衛近代化が市場成長を牽引
サイバー攻撃の激化と高度化、そして政府の防衛支出の増加と官民連携の強化が、世界のサイバー戦争市場の成長を牽引しています。地政学的競争とハイブリッド戦争の小競り合いが激化するにつれ、各国は強力な攻撃・防御サイバー能力に多額の投資を行い、積極的な準備態勢政策を採用し、リアルタイムの脅威検知と予測的なインシデント防止のためにAI搭載システムを統合しています。
しかしながら、高度なスキルを持つサイバーセキュリティ専門家の慢性的な不足、プライバシー上の懸念によるリアルタイムの脅威情報共有の進展の遅れ、そして秘密裏に行われる国家支援型のサイバー攻撃を正確に特定するという複雑な課題が、市場の成長を阻害する可能性がある。
地域別分析
巨額の防衛支出と高度な技術力が北米の市場成長を牽引
北米はサイバー戦争市場で圧倒的なシェア(2025年には649億7000万米ドル相当)を占めており、予測期間中もその優位性を維持すると見込まれています。この地域の成長は、巨額の防衛支出、大手防衛関連企業の集中、そして米国国防総省が軍事インフラ全体にわたってAIを活用したサイバーセキュリティ、クラウド対応のインテリジェンス、ネットワークの回復力を優先していることに起因しています。
欧州とアジア太平洋地域も急速な市場拡大を目の当たりにしている。欧州の成長は、高まる地政学的緊張、NATOの集団的サイバー防衛強化、そして重要インフラや政府ITインフラを保護するための数十億ユーロ規模のEUの取り組みによって促進されている。一方、アジア太平洋地域は、デジタルインフラの拡大、国家安全保障への取り組み、そして中国、日本、インドにおける大規模なサイバーセキュリティ投資によって、著しい成長を遂げている。
サイバー戦争市場の将来の成長:
サイバー戦争市場は、軍事ネットワークの急速なデジタル化、マルチドメインハイブリッド戦争の台頭、重要な国家インフラを保護する緊急の必要性によって、力強い成長を遂げています。防衛機関や企業は、適応型マルウェアやディープフェイクによる偽情報キャンペーンに対抗するため、人工知能(AI)、機械学習、自律型ドローン群、量子耐性暗号技術を活用したソリューションを優先し、スマートテクノロジーや新興テクノロジーへの移行をますます進めています。さらに、ノキア、オラクル、デルなどの商用テクノロジー大手は、5G、クラウド分析、堅牢な戦場グレードのデータシステムを展開することで、防衛分野に参入しています。北米とヨーロッパは引き続き防衛支出とC2近代化を牽引していますが、アジア太平洋地域と中東・アフリカ地域では、地域紛争、デジタル変革、デジタル主権の義務付けによって需要が急増しています。
競争環境
合併、買収、戦略的パートナーシップの採用拡大が市場成長を牽引
市場には、ロッキード・マーティン、ノースロップ・グラマン、レイセオン・テクノロジーズ、BAEシステムズ、タレス・グループといった大手企業に加え、パロアルトネットワークスやチェック・ポイント・ソフトウェアなどの商用サイバーセキュリティベンダーが名を連ねています。これらの大手企業は、AI対応C2システムの研究開発、GovCloud脅威インテリジェンスの統合、クロスドメインマネージドサービス、合併・買収といった戦略的イニシアチブを通じて成長を加速させています。国家防衛機関との連携や、進化するハイブリッド脅威への適応といった積極的なアプローチが、市場の勢いをさらに高めています。
主要な業界動向
• 2025 年 9 月:情報機関の報告により、貿易交渉中に中国のサイバースパイが米下院中国特別委員会の委員長になりすました高度なフィッシングキャンペーンが明らかになり、政府 IT 部門における防御対策への注目が高まった。
• 2025 年 8 月:アクセンチュアによる CyberCX の買収を含む、サイバーセキュリティ分野における 27 件の主要な M&A 取引が世界中で発表され、マネージド サービスと脅威インテリジェンスにおける統合機能を構築するための業界統合が反映された。
• 2025 年 8 月:オランダの複数の重要インフラ組織が、Citrix NetScaler システムのメモリ オーバーフロー脆弱性 (CVE-2025-6543) を介して侵害され、企業および政府の IT プラットフォームにおける大規模なリスクが浮き彫りになった。
日本の市場機会を探る - 最新のサイバー戦争市場インサイト
この記事をシェア