市場概要
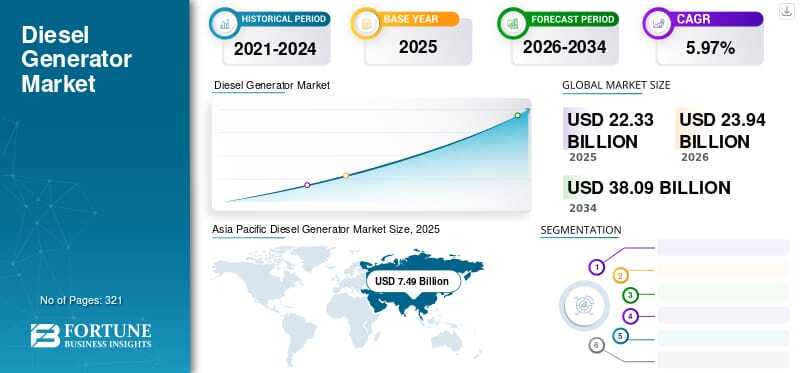
Fortune Business Insightsによると、世界のディーゼル発電機市場は、電力消費量の増加、工業化の進展、インフラ開発の拡大、そして信頼性の高いバックアップ電源ソリューションへの需要の高まりに支えられ、着実に成長を続けている。Fortune Business Insightsによれば、世界のディーゼル発電機市場規模は2025年に223億3000万米ドルと評価された。同市場は、2026年の239億4000万米ドルから2034年には380億9000万米ドルに成長すると予測されており、予測期間中の年平均成長率(CAGR)は5.97%となる見込みだ。
ディーゼル発電機は、ディーゼル燃料の化学エネルギーを機械エネルギーに変換し、さらに電気エネルギーに変換する、不可欠な発電システムです。住宅、商業施設、産業施設など幅広い用途で、常時電力供給、待機電力供給、ピーク負荷電力供給に利用されています。停電の増加、電力網の不安定化、データセンター、製造施設、建設現場、鉱山、石油・ガス施設におけるエネルギー需要の増大などが、市場需要を押し上げています。
主要プレイヤーのプロフィール
世界のディーゼル発電機市場で事業を展開する主要企業には、以下の企業が含まれます。
キャタピラー社(米国)
カミンズ社(米国)
アグレコ(英国)
ヒモインサ(スペイン)
ジョンディア(米国)
コーラーSDMO(フランス)
PRAMAC(イタリア)
キルロスカール・エレクトリック社(インド)
ジェネラック・パワー・システムズ(米国)
FGウィルソン(英国)
アトラスコプコ(スウェーデン)
ブリッグス&ストラットン(米国)
ヤマハ発動機株式会社(日本)
インガソール・ランド(米国)
市場セグメンテーション
ディーゼル発電機市場は、携帯性、出力定格、用途、エンドユーザーに基づいて区分される。
携帯性別:市場は定置型発電機と携帯型発電機に分けられます。定置型ディーゼル発電機は市場を席巻し、2026年には世界市場シェアの78.91%を占めました。産業施設、商業ビル、データセンターなどでの幅広い採用が、このセグメントの成長を支えています。携帯型発電機も、建設、鉱業、医療分野で需要が高まっています。
出力定格別:市場は75kVA未満、75~375kVA、375~750kVA、および750kVA超に分類されます。750kVA超のセグメントは、エネルギー集約型産業における大容量発電への需要の高まりに支えられ、2026年には市場の47.11%を占めると予測されています。
用途別:市場は、連続負荷、ピーク負荷、待機負荷に分類されます。連続負荷セグメントは、工業化、遠隔地の電化、デジタルインフラの電力需要の増加を背景に、2026年には市場シェアの48.69%を占め、市場を牽引すると予想されています。
エンドユーザー別:この市場は、鉱業、石油・ガス、建設、住宅、海運、製造業、製薬、商業、通信、電力会社、データセンター、その他の産業を対象としています。石油・ガス分野は、掘削、揚水、その他の探査活動中に途切れることのない電力供給が必要とされるため、依然として主要なエンドユーザーとなっています。
詳細な市場分析については、こちらをご覧ください:https://www.fortunebusinessinsights.com/jp/%E6%A5%AD%E7%95%8C-%E3%83%AC%E3%83%9D%E3%83%BC%E3%83%88/%E3%83%87%E3%82%A3%E3%83%BC%E3%82%BC%E3%83%AB%E7%99%BA%E9%9B%BB%E6%A9%9F%E5%B8%82%E5%A0%B4-100587
市場の推進要因と阻害要因
主要な市場推進要因
石油・ガス産業の拡大は、ディーゼル発電機の需要を支える主要因の一つです。探査活動の増加、海洋掘削プロジェクト、そして新たな炭化水素資源の開発には、遠隔地における安定した電力供給が不可欠です。
さらに、急速な工業化とインフラ整備により、世界中で電力消費量が増加している。製造施設、商業施設、住宅インフラ、データセンターへの投資拡大は、ディーゼル発電機メーカーにとって新たなビジネスチャンスを生み出している。
停電の増加や送電網の信頼性に対する懸念も、住宅および商業施設の消費者が非常用発電システムへの投資を促す要因となっている。
市場の制約
厳しい環境規制と再生可能エネルギー源の普及拡大は、市場拡大を制限する可能性がある。ディーゼル発電機は二酸化炭素やその他の汚染物質を排出するため、政府や企業は太陽光、風力、水力といったよりクリーンなエネルギー源の導入を促されている。排出規制要件は、製造コストや運用コストの増加にもつながる可能性がある。
地域別インサイト
アジア太平洋地域は、2025年にディーゼル発電機の世界市場を席巻し、33.56%のシェアを獲得、市場規模は74億9,000万米ドルに達した。同地域市場は2026年には80億8,000万米ドルに達すると予測されている。中国、インド、東南アジアにおける急速な工業化、インフラ開発、データセンターの拡大、電力消費量の増加が、この地域の成長を支えている。インド市場は2026年には17億8,000万米ドルに達すると予測されている。
中東・アフリカ地域は2025年に65億1000万米ドルの収益を上げ、世界の収益の29.14%を占める見込みです。石油・ガス探査、建設、商業インフラ、産業開発への投資が需要を支えています。
北米は2025年に43億米ドルの市場規模となり、世界市場の19.24%を占めた。石油・ガス、鉱業、製造業、住宅用バックアップ電源システムへの投資に支えられ、同地域市場は2026年には45億9000万米ドルに達すると予測されている。
欧州は2025年に20億7000万米ドルを記録し、世界収益の9.28%を占め、2026年には21億9000万米ドルに達すると予測されている。ラテンアメリカは2025年に19億6000万米ドルを記録し、世界市場の8.78%を占め、2026年には20億9000万米ドルに達すると見込まれている。
将来の成長トレンド
ディーゼル発電機市場は、データセンター、通信インフラ、医療施設、産業オートメーションへの投資増加の恩恵を受けると予想される。特に発展途上国における無停電電力への需要の高まりは、メーカーにとって新たなビジネスチャンスを生み出すだろう。
さらに、燃費効率、騒音低減、遠隔監視、排出ガス制御システムにおける技術進歩により、発電機の性能向上が期待されます。ディーゼル発電機と再生可能エネルギーおよび蓄電池技術を統合したハイブリッド発電ソリューションも、重要な開発分野として注目されています。
競合状況
企業は、市場での地位を強化するために、製品イノベーション、戦略的パートナーシップ、流通ネットワークの拡大、および技術革新に注力している。キャタピラー、カミンズ、ジェネラック・パワー・システムズ、アグレコ、アトラスコプコなどが、この業界の主要企業である。メーカー各社は、産業用および商業用アプリケーションにおける顧客ニーズの変化に対応するため、大容量かつ排出ガス規制に適合した発電機システムの開発をますます進めている。
主要な業界動向
2023年10月:アグレコはカナダで最新のTier 4 Final発電機を発表し、100kWから500kWまでのCSA認証モデルを提供した。
2023年2月:キャタピラー社は、米国環境保護庁(EPA)のTier 4 Final排出基準を満たしつつ、非常用電源およびミッションクリティカルな用途向けに設計された移動式ディーゼル発電機「Cat XQ330シリーズ」を発表しました。
2023年2月:Pramac GmbHはREFU Storage Systems GmbH(REFUstor)を買収し、バッテリーストレージハードウェアおよびエネルギー管理ソリューションにおける能力を拡大した。
2022年1月:カミンズ・パワー・ジェネレーションは、統合型発電機ソリューションであるPowerBlocプロジェクトで、中国工程標準協会から表彰を受けた。
2021年9月:Kohler-SDMOは、高出力発電機に対する需要の高まりに対応するため、Power Optimized Design Solutions(PODS)製品ラインを発表しました。
この記事をシェア