細胞株開発市場の概要
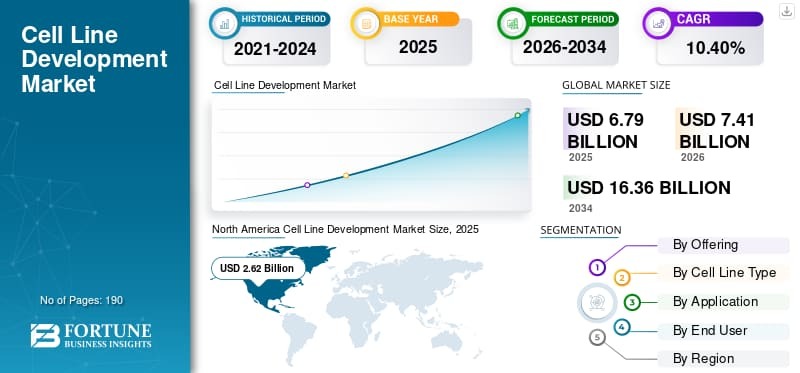
Fortune Business Insightsによると、世界の細胞株開発市場規模は2025年に67億9000万米ドルと評価されました。同市場は2026年の74億1000万米ドルから2034年には163億6000万米ドルに成長すると予測されており、予測期間中の年平均成長率(CAGR)は10.40%です。北米は2025年に38.58%のシェアを占め、市場を牽引しました。
この市場は、生物製剤、ワクチン、モノクローナル抗体の製造に不可欠な、安定した高性能細胞株で構成されています。これらのソリューションは、製薬会社の生産性向上と開発期間の短縮に貢献します。複雑な生物製剤、バイオシミラー、細胞・遺伝子治療に対する需要の高まりが、高度な細胞システムの導入を促進しています。例えば、2025年8月、WuXi Biologicsは、発現が困難な分子の製造を改善するために、WuXia293 Stableプラットフォームを発表しました。主要企業は、市場での存在感を拡大するために、製品の発売、提携、買収に積極的に取り組んでいます。
市場レポートで紹介されている主要企業:
サーモフィッシャーサイエンティフィック社(米国)
ロンザ・グループAG(スイス)
ザルトリウスAG(ドイツ)
ウーシーバイオロジクス(中国)
メルクKGaA(ドイツ)
ダナハー・コーポレーション(米国)
サムスンバイオロジクス株式会社(韓国)
カタレント社(米国)
KBIバイオファーマ社(米国)
AGCバイオロジクス(米国)
最新トレンド
バイオ医薬品の需要増加に伴い、高性能細胞株の必要性が高まっている
。医薬品開発パイプラインにおいて、モノクローナル抗体や組換えタンパク質などのバイオ医薬品の重要性が高まるにつれ、安定性と高収率の細胞株の必要性が高まっている。一貫した品質と拡張可能な製造に対する需要に応えるため、バイオ医薬品企業やCDMOは、高度な細胞株開発プラットフォームに投資している。この傾向は、高性能ソリューションの採用を加速させている。例えば、2025年9月、WuXi Biologicsは、力価と安定性を向上させ、バイオ医薬品開発を加速させるTrueSite TIプラットフォームを発表した。
運転者と拘束装置
バイオ医薬品製造への投資増加が市場成長を後押し
製薬会社やバイオテクノロジー企業によるバイオ医薬品製造能力への投資増加は、市場成長の主要因となっています。企業が設備を拡張し、先進技術を採用するにつれて、信頼性の高い生産細胞株への需要が高まり、市場拡大を直接的に後押ししています。例えば、アムジェン社は2025年9月に米国におけるバイオ医薬品製造ネットワークの拡大に6億5,000万米ドルを投資しました。
厳格な細胞基質特性評価要件が市場導入を遅らせる可能性
細胞基質特性評価に関する厳格な規制要件は、大きな制約要因となっている。細胞バンクの同一性、純度、安定性、安全性を証明するには、試験の必要性、文書作成、コスト、承認までの期間が増加する。この規制上の負担は、特にリソースが限られている小規模なバイオテクノロジー企業にとって、商業化を遅らせる可能性がある。
細胞・遺伝子治療製造の拡大が新たな成長の道を開く
細胞・遺伝子治療製造の急速な拡大は、大きな成長機会をもたらしています。これらの先進的な治療法には、ウイルスベクターやその他の生物学的材料のための信頼性の高い製造システムが不可欠であり、HEK293のような特殊で高収率の細胞株プラットフォームへの需要が高まっています。商業規模生産への移行に伴い、個々のニーズに合わせた細胞株開発ソリューションへの新たな需要が生まれています。
安定クローン選択のための長い開発期間は依然として大きな課題である。
主要な課題の一つは、安定細胞株クローンを開発するための長く複雑な開発期間である。このプロセスには、トランスフェクション、スクリーニング、安定性試験など、多くの時間のかかるステップが含まれており、プロジェクトの遅延、コストの増加、新規バイオ医薬品候補の市場投入までの時間の遅延につながる可能性がある。
詳細な市場分析については、こちらをご覧ください:https://www.fortunebusinessinsights.com/cell-line-development-market-118155
セグメント
アウトソーシングのトレンドにより、サービス分野が市場を牽引する見込みです
。提供内容に基づくと、市場は機器、消耗品、サービス、ソフトウェア/プラットフォームに分類されます。企業が細胞株開発を専門のCROやCDMOにアウトソーシングするケースが増えているため、サービス分野が市場を牽引しています。これは、開発期間の短縮、リスク管理、高度なプラットフォームへのアクセスを目的としています。
複雑なバイオ医薬品への使用により、哺乳類細胞株セグメントが市場を牽引
細胞株の種類別に見ると、市場は哺乳類細胞株と非哺乳類細胞株に分けられます。哺乳類細胞株(CHO、HEK293)は、ヒトに似たタンパク質修飾を必要とする複雑なバイオ医薬品の製造に不可欠であるため、2025年には最大のシェアを占めました。
バイオ医薬品製造の中核としてバイオ生産セグメントが優位に立つ
用途別に見ると、市場はバイオ生産、診断、創薬、その他に分けられます。バイオ生産セグメントが最大のシェアを獲得したのは、細胞株開発が商業用バイオ医薬品およびバイオシミラーの安定した生産システムを構築する上で不可欠であるためです。
医薬品・バイオテクノロジー企業がパイプライン所有により市場を
リード エンドユーザー別に見ると、市場には医薬品・バイオテクノロジー企業、CRO(医薬品開発業務受託機関)およびCDMO(医薬品受託製造開発機関)、学術機関が含まれます。医薬品・バイオテクノロジー企業は、生物学的パイプラインの主要所有者であり、開発プラットフォームやパートナーの選択における主要な意思決定者であるため、2025年には最大のシェアを占めることになります。
地域別分析
北米が市場を席巻
北米は2025年に26億2000万米ドルの評価額で圧倒的な市場シェアを占める見込みです。その成長は、強力なバイオ医薬品の研究開発、製薬会社の集中度の高さ、そしてCDMO(医薬品受託開発製造機関)へのアウトソーシングの広がりによって牽引されています。米国市場だけでも、2026年には26億3000万米ドルに達すると推定されています。
欧州は第2位の地位を維持
欧州は第2位の市場規模を誇り、2026年までに21億7000万米ドルに達すると予測されている。この成長は、バイオシミラー市場の好調さと、拡大するバイオ医薬品製造能力によって支えられている。
アジア太平洋地域は急速な成長を遂げる見込みです。
アジア太平洋地域の市場規模は、2026年には19億4000万米ドルに達すると予測されています。この市場は、バイオテクノロジー分野への投資増加と、特に中国、日本、インドにおけるコスト効率の高いCDMO(医薬品受託製造開発機関)の拡大により、急速に成長しています。
競争環境
新製品の発売と戦略的なプラットフォーム開発により、市場の進展が強化される。
市場の特徴は、発現系(CHO、HEK293)の改良、開発期間の短縮、統合サービスの提供に注力する主要企業によって特徴づけられる。Thermo Fisher Scientific Inc.、Lonza Group AG、WuXi Biologicsなどの企業は、プラットフォームの強み、サービスの充実度、規制対応経験で競い合っている。イノベーションは重要な戦略であり、Thermo Fisherが2026年4月に開発期間を短縮するGibco CHOvantage GS細胞株開発キットを発売したことがその例である。
主要産業開発
2026年4月: OneCyteはKemp Proteinsと提携し、次世代バイオ医薬品向けの高性能細胞株開発サービスを提供開始した。
2025年12月: AGCバイオロジクスは、顧客の開発期間を短縮するために、ATUM社のLeap-Inトランスポザーゼ発現プラットフォームを導入しました。
2025年12月:千歳化学工業と富士フイルム株式会社は、千歳化学工業のCHO-MK細胞株に関する専門知識と富士フイルムの高度な培養培地技術を融合させるべく協力しました。
2025年10月:レンツラー・バイオファーマは、細胞株開発の期間を短縮するレンツラー発現プラットフォームの導入を発表しました。
2025年10月: INITSとFyoniBioは協力し、研究開発からGMP準拠の臨床生産までを統合したソリューションを提供する。
レポート内容
本レポートは、主要な製品、細胞株の種類、用途、エンドユーザーといった重要な側面を中心に、世界市場の詳細な分析を提供します。市場動向、推進要因、阻害要因、競争環境を評価し、市場の成長を左右すると予想される主要な業界動向、戦略的パートナーシップ、企業イニシアチブについても解説します。
日本の市場に興味がありますか?最新の細胞株開発市場に関する洞察をご覧ください。
この記事をシェア