市場概要
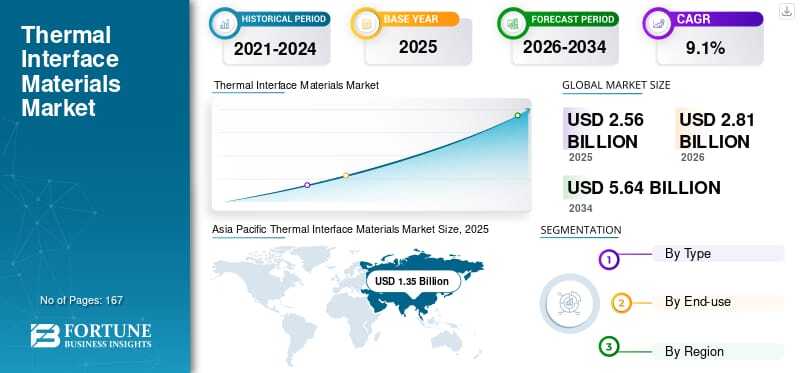
Fortune Business Insightsによると、世界の熱伝導性材料市場規模は2025年に25億6000万米ドルと評価されました。同市場は2026年の28億1000万米ドルから2034年には56億4000万米ドルに成長すると予測されており、予測期間中の年平均成長率(CAGR)は9.1%です。アジア太平洋地域は、2025年に市場シェア52.37%を占め、世界の熱伝導性材料市場を牽引しました。
分析によると、市場成長を牽引する主要因は、半導体、データセンター、電気自動車における熱負荷と電力密度の増加である。世界半導体貿易統計(WSTS)は、世界の半導体市場が2026年までに7,607億米ドルに達すると予測しており、これは世界中で高度な熱管理ソリューションに対する強力かつ持続的な需要があることを示している。
市場レポートで紹介されている主要企業:
ヘンケル(ドイツ)
3M(米国)
パーカー・ハニフィン(米国)
ダウ平均株価(米国)
信越化学工業(日本)
ワッカー・ケミー(ドイツ)
モーメンティブ(米国)
富士ポリ(日本)
ハネウェル・エレクトロニック・マテリアルズ(米国)
インジウム・コーポレーション(米国)
セグメント
ギャップ許容範囲の要件がパッドおよびギャップフィラーセグメントの成長を
牽引 市場は種類別に、パッドおよびギャップフィラー、グリースおよびペースト、その他に分類されます。パッドおよびギャップフィラーセグメントは、EVバッテリーパック、パワーモジュール、電子機器筐体などの大量生産用途において、より大きな許容範囲や不均一な表面を補うことができ、さらに振動減衰効果も提供できるため、最大の市場シェアを占めています。
AI 主導のコンピューティング拡張がデータセンターおよび通信セグメントの拡大を牽引
用途別に見ると、市場は自動車、家電、データセンターおよび通信、産業およびエネルギー、その他に分類されます。AI 主導のコンピューティングの拡大とラック電力密度の増加により、サーバーおよびアクセラレータあたりの熱管理要件が増加するため、データセンターおよび通信セグメントが最も速い CAGR で成長すると予測されています。
地理的には、北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカの市場が調査対象となっている。
レポート内容
この報告書は以下の内容を提示しています。
市場における主要な成長促進要因、阻害要因、機会、および潜在的な課題。
地域情勢に関する包括的な分析。
主要業界プレーヤー一覧。
市場参加者が採用した主な戦略。
最新の業界動向としては、新製品の発売、提携、合併、買収などが挙げられる。
詳細な市場分析については、https://www.fortunebusinessinsights.com/thermal-interface-materials-market-102950 をご覧ください。
運転者と拘束装置
AI/クラウドインフラストラクチャとパワーエレクトロニクスの台頭が市場成長を牽引
TIM消費量の急速な増加は、熱流束と部品数の増加に伴うシステムあたりの材料使用量の増加によってもたらされています。データセンターや通信分野では、高TDPのCPUやGPUなどの大型発熱源により、最適な熱性能を確保するために、特殊グリースや高柔軟性パッドの需要が高まっています。
しかしながら、新素材の認証サイクルが長期化し、信頼性検証が厳格化されることが、市場の成長を阻害する可能性がある。熱サイクル、振動、アウトガスに関する広範な試験が必要となるため、特に自動車分野やミッションクリティカルな産業分野において、高性能な新しいTIM(熱伝導性材料)の普及が遅れる可能性がある。
地域別分析
アジア太平洋地域における大規模な電子機器製造が市場成長を牽引
アジア太平洋地域は、熱伝導性材料(TIM)市場で圧倒的なシェアを占めています。この地域の成長は、スマートフォン、PC、民生機器の大規模生産、そして世界最大規模の半導体パッケージングおよび電子機器製造クラスターの存在によって牽引される、世界的なTIM消費におけるリーダーシップに起因しています。
北米は高付加価値の地域市場です。その成長は、AI/クラウドデータセンター、高度な電子機器、そして高性能な熱ソリューションを必要とする航空宇宙/防衛および産業用途の展開に起因しています。
熱界面材料市場の将来の成長:
熱界面材料(TIM)市場は、熱伝導率の向上に加え、製造性および信頼性の改善を実現した先進的なTIMへの移行を背景に、力強い成長を遂げています。安定したレオロジー特性を持つディスペンサブルゲルや、ロボットによる配置に適したパッドなど、大量生産の自動組立に適した材料への需要が高まっています。さらに、制御された剥離とクリーンな補修サイクルを可能にする再加工性に優れたTIMにも大きなビジネスチャンスが生まれており、EVバッテリー生産やサーバー製造といった急成長分野において、歩留まりの向上と組立時間の短縮を実現しています。
競争環境
アプリケーションエンジニアリングと信頼性データが主要企業の優位性を支える
市場にはヘンケル、ダウ、パーカー・ハネフィンといった有力企業が名を連ねています。これらの大手企業は、パッド、ゲル、グリースなど幅広い製品ポートフォリオを活用し、プラットフォームレベルのソリューションを提供することで成長を加速させています。強力なアプリケーションエンジニアリングサポート、豊富な信頼性試験データ、そして主要な電子機器生産拠点に近い地域密着型の製造拠点が、これらの企業の競争優位性を支える基盤となっています。
主要な業界動向
2025年12月:ヘンケルは、自動車、通信、コンピューティング分野の高出力電子機器向けに、10W/mKの熱伝導率を持つ液体ギャップフィラー「Bergquist TGF 10000」を発表しました。
2025年11月:パーカー・チョメリックス社は、高度な電子機器冷却用途向けに、非常に高い熱伝導率を持つ使い捨て型熱伝導ゲル「THERM-A-GAP GEL 120」を発売しました。
2025年6月:ワッカー社は、Battery Show Europe 2025において、EVパワーエレクトロニクス向けの新しい熱伝導性ギャップフィラーであるSEMICOSIL 9649 TCを発表しました。
2025年3月:インジウム・コーポレーションは、反りや圧力の制約がある大面積ダイ向けに設計された金属TIMパターンであるHeat-Spring HSxを発表した。
2024年10月:ダウとカービスは、配向カーボンナノチューブ(CNT)技術を用いた熱界面材料の開発に関する戦略的提携を発表した。
日本の市場機会を探る - 最新の熱伝導性材料市場インサイト
この記事をシェア