市場概要
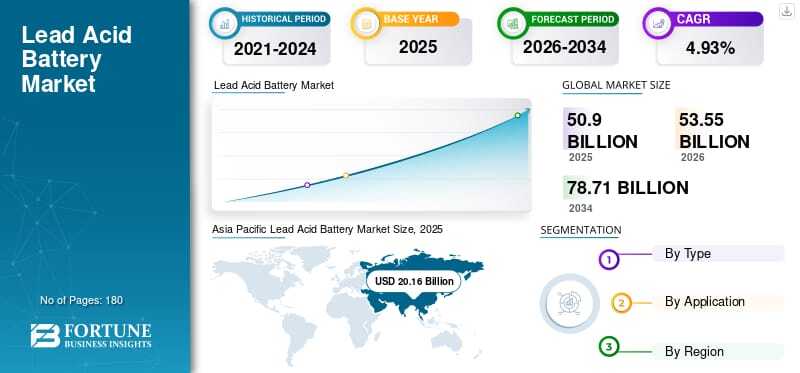
Fortune Business Insightsによると、世界の鉛蓄電池市場の動向は、自動車生産の増加、無停電電源供給への需要の高まり、産業および商業分野におけるエネルギー貯蔵用途の拡大に牽引され、着実に成長している。Fortune Business Insightsによると、世界の鉛蓄電池市場規模は2025年に509億米ドルと評価された。市場は2026年の535億5000万米ドルから2034年には787億1000万米ドルに成長すると予測されており、予測期間(2026~2034年)の年平均成長率(CAGR)は4.93%となる。アジア太平洋地域は2025年に39.62%のシェアで世界市場を牽引した。
鉛蓄電池(鉛蓄電池とも呼ばれる)は、鉛と硫酸をエネルギー貯蔵に利用する充電式電池です。手頃な価格、高い信頼性、高い電流容量、そして確立されたリサイクルインフラにより、自動車、通信機器、産業機器、バックアップ電源などの用途に適しています。リチウムイオン電池との競争にもかかわらず、鉛蓄電池は、費用対効果が高く信頼性の高い電源ソリューションを必要とする用途において、依然として重要な地位を占めています。
主要プレイヤーの紹介
ブルックフィールド・ビジネス・パートナーズ(バミューダ)
GSユアサ(日本)
エナジーシス(米国)
エキサイド・インダストリーズ社(インド)
イーストペン・マニュファクチャリング(米国)
フォンファン(中国)
ルミナス・パワー・テクノロジーズ株式会社(インド)
FIAMM(イタリア)
HBLパワーシステムズ株式会社(インド)
アマラ・ラジャ・バッテリーズ社(インド)
Su-Kam Power Systems Ltd.(インド)
市場セグメンテーション
鉛蓄電池市場は、種類と用途によって区分される。
タイプ別:市場は、液式鉛蓄電池とバルブ制御式鉛蓄電池(VRLA)に分類されます。液式鉛蓄電池セグメントが市場を席巻し、2026年には世界市場シェアの68.12%を占めました。比較的低コスト、確立された製造インフラ、定置型用途への適合性が、その普及を支えています。VRLAセグメントには、吸収性ガラスマット(AGM)電池とゲル電池が含まれ、メンテナンス要件の削減、信頼性の向上、性能の向上といった利点があります。
用途別:市場は、始動・照明・点火(SLI)、定置型、電動自転車、低速電気自動車、その他に分類されます。SLIセグメントは、2026年に市場シェアの75.14%を占めました。自動車生産の増加と信頼性の高い車両始動システムへの需要の高まりが、このセグメントの成長を支えています。定置型バッテリーは、通信ネットワーク、データセンター、UPSシステム、産業用バックアップ電源設備などでも需要が高まっています。
市場の推進要因と阻害要因
コスト効率の高い電力バックアップシステムの需要の高まり:製造施設、通信インフラ、石油・ガス事業、商業施設など、あらゆる分野で電力供給の安定稼働への依存度が高まっていることから、鉛蓄電池の需要が高まっています。比較的低い初期投資、幅広い入手性、そして大電流供給能力といった特長から、鉛蓄電池はバックアップ電源用途において魅力的な選択肢となっています。
自動車・通信産業の拡大:乗用車、商用車、オートバイの生産増加は、自動車用バッテリーの需要を支えています。さらに、通信タワーの設置拡大やデータセンターインフラの整備拡大は、特に新興国において、定置型鉛蓄電池の需要増につながっています。
再生可能エネルギーの統合拡大:太陽光発電をはじめとする再生可能エネルギー設備の普及に伴い、手頃な価格のエネルギー貯蔵ソリューションへの需要が高まっています。鉛蓄電池は、オフグリッド設備や配電インフラにおけるバックアップ蓄電オプションとして引き続き利用されています。
バッテリー寿命の短さと効率の限界:市場は、比較的短いバッテリー寿命、頻繁な充電の必要性、そして一部の代替バッテリー技術と比較して低いエネルギー効率といった課題に直面しています。これらの制約は、より長い動作サイクルと高いエネルギー密度を必要とする用途での採用を制限する可能性があります。
詳細な市場分析については、こちらをご覧ください:https://www.fortunebusinessinsights.com/jp/%E6%A5%AD%E7%95%8C-%E3%83%AC%E3%83%9D%E3%83%BC%E3%83%88/%E9%89%9B%E8%93%84%E9%9B%BB%E6%B1%A0%E5%B8%82%E5%A0%B4-100237
地域別分析
アジア太平洋地域は世界市場を牽引し、2025年には201億6000万米ドルに達し、世界収益の39.62%を占める見込みです。同地域市場は2026年には213億5000万米ドルに達すると予測されています。中国、インド、日本、韓国、オーストラリアが重要な貢献国です。自動車製造業の好調、工業化の進展、UPSシステムへの需要増加が、同地域の成長を支えています。中国市場は2026年には119億1000万米ドルに達すると予測されており、インド市場は20億8000万米ドルに達すると見込まれています。
北米市場は2025年に93億9000万米ドルに達し、世界市場の18.47%を占めました。同地域市場は2026年には99億1000万米ドルに達すると予測されています。バッテリーリサイクルの普及、自動車需要、産業用バックアップ電源の需要増加が成長を支えています。米国市場は2026年には88億4000万米ドルに達すると予測されています。
欧州は2025年に108億5000万米ドルの収益を上げ、これは世界収益の21.31%に相当する。市場規模は2026年には113億5000万米ドルに達すると予測されている。厳格な環境規制、バッテリーリサイクルへの取り組み、そして自動車用エネルギー貯蔵ソリューションへの需要の高まりが、地域経済の発展を支えている。ドイツは2026年に24億1000万米ドルに達すると予測されている。
ラテンアメリカ市場は2025年に40億8000万米ドル規模に達し、2026年には42億5000万米ドルに達すると予測されている。自動車保有台数の増加、インフラ整備の進展、産業用電力バックアップ需要の高まりが市場拡大を後押ししている。
中東・アフリカ地域は、2025年に64億米ドルの市場規模を記録し、2026年には66億9000万米ドルに達すると予測されている。通信インフラの拡大、建設活動の活発化、そして信頼性の高いバックアップ電源への需要の高まりが、この地域の成長に貢献している。
将来の成長トレンド
AGMバッテリーとゲルVRLAバッテリーの技術進歩は、寿命の延長、メンテナンスの軽減、放電性能の向上を通じて、新たな成長機会を生み出すと期待されています。メーカー各社はまた、先進的な電極材料、炭素添加剤、改良された充電技術、自動化された生産プロセスにも投資を行っています。
さらに、再生可能エネルギーインフラ、データセンター、電気自動車、通信ネットワークへの投資増加は、需要を支えるものと予想される。バッテリーのリサイクルと回収された鉛材料の活用も、生産コストと環境負荷の削減を目指すメーカーにとって重要な優先事項となるだろう。
競争環境
世界の鉛蓄電池市場は細分化されており、既存メーカーは競争力強化のため、生産能力の拡大、技術革新、戦略的提携、買収に注力している。ブルックフィールド・ビジネス・パートナーズ、GSユアサ、エナシスなどが、この業界の主要企業である。各社は、市場での存在感を高めるため、高度な電池設計、製造効率、製品の信頼性、リサイクル能力を重視している。
主要な業界動向
2022年1月:リサイクルス社は、イングランドのティプトンに初の鉛蓄電池リサイクル工場を開設し、2027年までにリサイクル能力を大幅に増強する計画を立てた。
2021年6月:EnerSys社は、薄板純鉛(TPPL)の製造能力を拡大するため、今後3年間で1億米ドルを超える新規資本投資を行うことを発表した。
2021年5月:アマラ・ラジャ・バッテリー社は、以前の規制当局による操業停止措置の後、製造業務を再開した。
2021年1月:CESCはExideと提携し、インドの西ベンガル州に315kWhの系統連系型蓄電池エネルギー貯蔵システムを開発しました。
この記事をシェア