市場概要
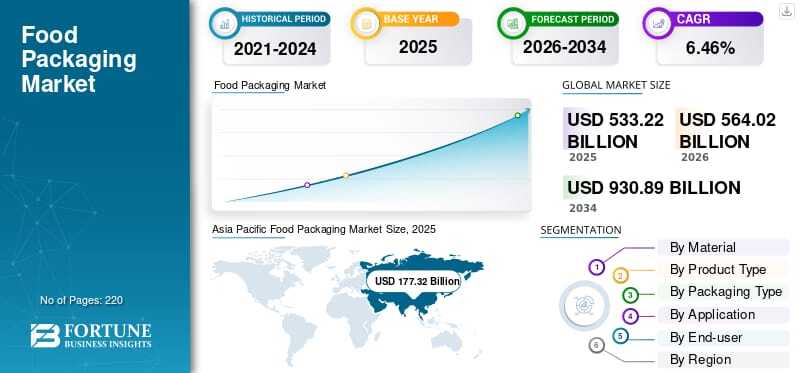
Fortune Business Insightsによると、消費者のライフスタイルの変化、便利な食品への需要の高まり、食品安全への重視の高まりが包装業界を再構築するにつれ、世界の食品包装市場は拡大を続けている。Fortune Business Insights™によると、世界の食品包装市場は2025年に5,332億2,000万米ドルと評価された。市場は2026年の5,640億2,000万米ドルから2034年には9,308億9,000万米ドルに成長すると予測されており、予測期間(2026年~2034年)の年平均成長率(CAGR)は6.46%となる。アジア太平洋地域が世界市場を牽引し、2025年には33.25%のシェアを占めた。
食品包装は、製品の品質維持、汚染防止、賞味期限の延長、保管・輸送の円滑化において不可欠な役割を果たしています。包装食品の消費増加、食品宅配サービスの拡大、そして持ち運びやすく便利な食品への需要の高まりが、市場拡大を後押ししています。さらに、インテリジェント包装、持続可能な素材、革新的な包装形態の進歩は、業界関係者に新たな機会をもたらしています。
食品包装市場における主要企業の紹介
モンディグループ(オーストリア)
アムコア株式会社(スイス)
ベリー・グローバル社(米国)
ストーラ・エンソ(フィンランド)
コンスタンティア・フレキシブルズ(オーストリア)
プラスティパック(米国)
テトラパック インターナショナル SA (スイス)
DS Smith (UK)
クラウン・ホールディングス社(米国)
エクソンモービル・ケミカル(米国)
Coveris Group (UK)
インターナショナル・ペーパー・カンパニー(米国)
スマーフィット・カッパ・グループ(アイルランド)
グラフィック・パッケージング・インターナショナル社(米国)
ソノコ・プロダクツ・カンパニー(米国)
市場セグメンテーション
素材別:市場はガラス、金属、紙・板紙、プラスチック(非生分解性および生分解性)、木材に分類されます。プラスチックは市場を席巻し、2026年には世界市場シェアの46.84%を占めました。軽量性、柔軟性、耐久性、コスト効率の良さから、様々な食品用途に適しています。紙・板紙もリサイクル性や環境面での利点から人気が高まっています。
製品タイプ別:市場は、硬質包装、半硬質包装、軟質包装に分類されます。軟質包装は、軽量性、材料効率、利便性、食品品質の維持能力といった利点から、2026年には52.01%のシェアを占め、市場を席巻すると予測されています。
包装形態別:市場には、袋・パウチ、フィルム・ラップ、スティックパック・小袋、ボトル・瓶、箱・カートン、缶、トレイ、クラムシェルが含まれます。携帯性、再封性、印刷技術の進歩により、袋・パウチは2026年には市場の25.9%を占めると予想されています。
用途別:用途には、果物や野菜、パンや菓子類、乳製品、肉類、鶏肉や魚介類、ソース、ドレッシング、調味料などが含まれます。パンや菓子類は、2026年には市場全体の38.82%を占め、最も大きな用途分野になると予想されています。
エンドユーザー別:市場は、クイックサービスレストラン、フルサービスレストラン、カフェおよびキオスク、チェーンレストランを網羅しています。チェーンレストランは、手軽な食事の消費、テイクアウトサービス、配達向けのパッケージングに対する需要の高まりにより、重要なエンドユーザーセグメントとなっています。
詳細な市場分析については、こちらをご覧ください:https://www.fortunebusinessinsights.com/jp/%E6%A5%AD%E7%95%8C-%E3%83%AC%E3%83%9D%E3%83%BC%E3%83%88/%E9%A3%9F%E5%93%81%E5%8C%85%E8%A3%85%E5%B8%82%E5%A0%B4-101941
市場の推進要因と阻害要因
利便性の高い食品への需要の高まりは、市場成長を牽引する主要因の一つです。調理済み食品、冷凍食品、スナック菓子、包装飲料の消費増加に伴い、耐久性、軽量性、保護性に優れた包装ソリューションへの需要が高まっています。都市化、労働人口の増加、食習慣の変化も、この傾向をさらに後押ししています。
食用および生分解性包装への関心の高まりも、重要な成長要因の一つです。製造業者は、包装廃棄物や持続可能性への懸念に対処するため、再生可能な素材や従来のプラスチックに代わる環境に配慮した代替素材をますます模索しています。
しかしながら、原材料価格の変動、技術の急速な進歩、そして高い開発コストが市場の成長を抑制する可能性がある。さらに、食品の安全性、耐久性、そして手頃な価格を維持できる持続可能な包装材料の開発は、依然として業界にとって大きな課題となっている。
地域別インサイト
アジア太平洋地域は世界の食品包装市場を牽引し、2025年には1,773億2,000万米ドルに達し、世界売上高の33.25%を占める見込みです。同地域市場は2026年には1,893億1,000万米ドルに達すると予測されています。中国、インド、日本における都市人口の増加、小売インフラの拡大、包装食品および冷凍食品の消費量の増加が、この地域の市場支配を支えています。
北米市場は2025年に1,511億2,000万米ドルを占め、世界全体の収益の28.34%を占める見込みです。包装食品の堅調な消費と、より便利で健康的な食品への需要の高まりに支えられ、2026年には1,604億9,000万米ドルに達すると予測されています。
欧州は2025年に市場シェア24.80%を占め、市場規模は1,322億5,000万米ドルに達した。加工食品の消費増加と持続可能な包装ソリューションの普及拡大を背景に、2026年には市場規模は1,392億1,000万米ドルに達すると予測されている。
ラテンアメリカの市場規模は2025年には408億4000万米ドルに達し、世界市場の7.66%を占める見込みです。缶詰食品への需要の高まりと最新の包装技術が、この地域の発展を支えています。
中東・アフリカ地域は2025年に316億9000万米ドルの市場規模を記録し、世界全体の収益の5.94%を占めると予測されている。乳製品、肉類、鶏肉、魚介類、加工食品の消費増加が今後の成長を支えると見込まれる。
将来の成長トレンド
食品包装業界は、インテリジェント包装、アクティブ包装、生分解性材料、デジタル印刷の進歩から恩恵を受けると予想されています。食品のトレーサビリティを向上させ、汚染を検知し、鮮度を監視するスマート包装技術の重要性が高まっています。また、メーカーが持続可能性と業務効率を優先するにつれ、フレキシブル包装の革新やリサイクル可能な紙ベースの代替品への投資も増加すると見込まれています。
競合状況
市場参加者は、競争力強化のため、製品イノベーション、戦略的提携、持続可能な包装開発、地理的拡大に注力している。企業は、変化する顧客ニーズに対応するため、リサイクル可能な素材、堆肥化可能な包装、高度なバリア技術、柔軟な包装形態への投資をますます増やしている。
主要な業界動向
2024年9月: Pakkaは、持続可能な食品・飲料包装に対する需要の高まりに対応するため、柔軟性のある堆肥化可能な包装製品の新シリーズを発表しました。
2024年6月:クロッコ社とヴェルサリス社は、食品の安全性と性能基準を維持しながら、使用済みプラスチックをリサイクルした食品包装フィルムの開発で協力しました。
2024年6月:サイカグループとモンデリーズは、菓子、ビスケット、チョコレート製品向けの、リサイクル可能な紙ベースのマルチパック包装ソリューションを発表した。
2024年1月:マース・チャイナは、リサイクル性を考慮して設計された単一素材のポリプロピレン製フレキシブルパッケージを採用したスニッカーズ製品を発売した。
2023年12月:メロディア社は、食品の鮮度を保ちながらプラスチック製食品包装のリサイクル性を向上させるために設計された、植物由来のバリアコーティング剤「MelOx NGen」を発表した。
この記事をシェア