市場概要
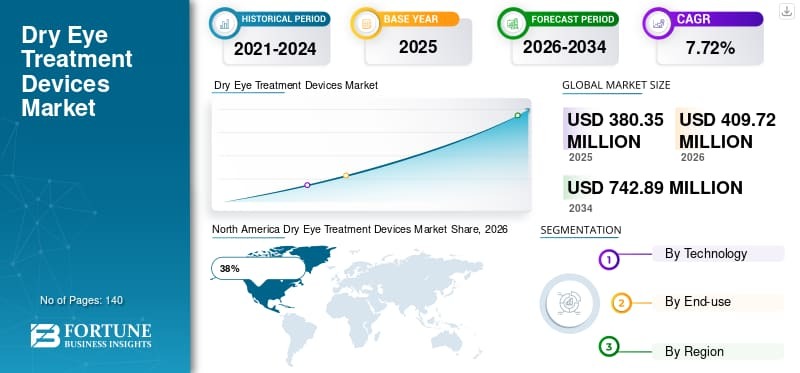
Fortune Business Insightsによると、世界のドライアイ治療機器市場規模は2025年に3億8035万米ドルと評価されました。同市場は2026年の4億972万米ドルから2034年には7億4289万米ドルに成長すると予測されており、予測期間中の年平均成長率(CAGR)は7.72%です。北米は2025年に収益の38%を占め、ドライアイ治療機器市場を牽引しました。
Fortune Business Insights™は、最新の調査レポート「ドライアイ治療機器市場、2026年~2034年」の中で、これらの洞察を詳細に分析しています。
分析によると、ドライアイ(DED)、マイボーム腺機能不全(MGD)、デジタル画面の長時間使用、そして高齢化の進行に伴い、市場は著しい拡大を見せています。マイボーム腺圧迫療法(MGX)、光治療(IPL)、温熱パルスシステム、およびこれらの併用療法といった機器を用いた治療法は、一時的な症状緩和ではなく根本原因への的を絞った治療を提供するため、眼科医の間で広く受け入れられています。この傾向は、慢性ドライアイに対する非侵襲的で効率的かつ持続的な治療ソリューションに対する世界的な強い需要を示しています。
市場レポートで紹介されている主要企業:
ジョンソン・エンド・ジョンソン ビジョンケア
アルコン社
視覚科学
ルメニス
MiBo医療グループ
ESWビジョン
セグメント
涙液膜の安定性回復における実証済みの有効性が、マイボーム腺圧迫(MGX)セグメントの成長を促進
技術に基づいて、市場はマイボーム腺圧迫(MGX)、強力パルス光(IPL)、熱パルスシステム、および複合療法システムに分類されます。MGXセグメントは、約41%で最大の市場シェアを占めており、直接的な治療アプローチと、腺の閉塞を除去して自然な脂質分泌を回復させる実証済みの有効性により、市場を支配しています。一方、MGXとIPLを統合した複合療法システムは、市場シェアの約29%を占めており、炎症を軽減し、同時に物理的な腺のクリアランスを促進する能力により、大きな注目を集めています。
高度なインフラと患者数の多さにより、病院が市場を席巻する
エンドユーザー別に見ると、市場は病院と眼科クリニックに二分されます。病院セグメントは、広範な眼科部門、多職種連携医療チームへのアクセス、臨床研究プログラム、中等度から重度のドライアイ患者を多数治療できる能力により、市場シェアの約56%を占めています。一方、眼科クリニックは市場シェアの約44%を占め、待ち時間の短縮、専門的な知識、ドライアイ専門センターの増加により、最も急速に成長しているセグメントの1つとなっています。
地理的には、北米、ヨーロッパ、アジア太平洋地域、およびその他の地域(ラテンアメリカ、中東、アフリカを含む)を対象に市場調査が行われている。
詳細な市場分析については、こちらをご覧ください:https://www.fortunebusinessinsights.com/dry-eye-treatment-devices-market-117807
レポート内容
この報告書は以下の内容を提示しています。
市場における主要な成長促進要因、阻害要因、機会、および潜在的な課題。
地域情勢に関する包括的な洞察と、主要経済国に関する国レベルの分析。
主要業界プレーヤー一覧と市場シェア分析。
市場参加者が採用している主な戦略には、投資活動、医師向け教育プログラム、新製品開発イニシアチブなどが含まれる。
最新の業界動向としては、新製品の発売、事業拡大、技術統合などが挙げられる。
運転者と拘束装置
ドライアイとマイボーム腺機能不全の有病率の上昇が市場成長を牽引
市場の主な成長要因は、ドライアイとマイボーム腺機能不全の世界的有病率の上昇です。これは、長時間のスクリーン使用、瞬き回数の減少、環境汚染、コンタクトレンズの使用、高齢化といった現代のライフスタイルに起因しています。潤滑点眼薬などの従来の治療法は、根本的な原因に対処することなく一時的な症状緩和しか提供しないため、医療従事者や働く専門家は、腺機能不全と炎症を直接標的とするテクノロジー主導のデバイスベースのアプローチにますます注目しており、市場全体の成長を促進しています。
しかしながら、高額な治療費と限られた保険適用範囲が市場の成長を阻害する可能性がある。熱パルスシステムやIPLプラットフォームといった先進技術は、多額の設備投資、定期的なメンテナンス、そしてスタッフの研修を必要とするため、予算に制約のある小規模クリニックでの導入が制限されている。さらに、多くのドライアイ治療は選択的治療またはプレミアムサービスとみなされており、患者の自己負担額が高額になるため、特に新興国では利用率が低下する可能性がある。臨床結果のばらつきや患者の認知度の低さも、継続的な課題となっている。
地域別分析
米国の高度な眼科インフラが北米市場の成長を牽引
北米はドライアイ治療機器市場で約38%の圧倒的なシェアを占めており、予測期間中もその優位性を維持すると見込まれています。この地域の成長は、最大規模かつ最も技術的に進んだ市場セグメントである米国によって大きく支えられています。画面視聴による眼精疲労の発生率の高さ、活発な臨床研究活動、有利な規制経路、そして米国の病院や専門クリニックにおける熱パルス、IPL、MGXシステムの普及などが、引き続きこの地域の需要を牽引しています。
欧州は、高齢者人口の増加と確立された医療制度を背景に、世界市場の約28%を占めており、ドイツが26%、英国が22%を占めています。一方、アジア太平洋地域は24%の市場シェアを占め、急速な都市化、デジタル機器の普及、医療の近代化により、最も急速に発展している地域の一つとなっています。アジア太平洋地域では、中国が34%、日本が29%を占めています。その他の地域は、残りの10%の市場シェアを占めています。
ドライアイ治療機器市場の今後の成長:
ドライアイ治療機器市場は、専門眼科クリニックの拡大、併用療法の台頭、人工知能(AI)の統合を背景に、力強い成長を遂げています。臨床医は、IPLとMGX技術を組み合わせた統合プラットフォームをますます好むようになり、1回のセッションで複数の疾患メカニズムを標的にすることで、治療頻度を減らし、患者の快適性を向上させています。さらに、AI支援診断と高度な腺画像技術が治療計画に影響を与え始めており、疾患の重症度に基づいた個別化治療が可能になっています。今後、ベンチャーキャピタルとメーカーの投資は、小型で持ち運び可能なシステムと、治療反応をリアルタイムでモニタリングできるスマートデバイスの開発に重点的に注力されるでしょう。
競争環境
医師教育とポートフォリオ強化への戦略的投資が市場成長を促進
市場には、ジョンソン・エンド・ジョンソン・ビジョンケア(市場シェア22%で最大)とアルコン(市場シェア18%)を筆頭とする有力企業に加え、サイトサイエンス、ルーメニス、ミボ・メディカル・グループ、ESWビジョンといった主要イノベーターが存在します。これらの大手企業は、臨床検証研究、医師研修プログラム、新興市場における地域密着型流通パートナーシップ、臨床ワークフローを効率化する統合診断・治療プラットフォームの開発といった戦略的取り組みを通じて成長を加速させています。
主要産業開発
2023年~2025年: Sight Sciences社は、複数の眼科市場において、同社の先進的なドライアイ治療プラットフォームの商業化活動を拡大した。
2023年~2025年: Lumenis社は、専門眼科医療センターにおけるIPL(インテンスパルスライト)を用いたドライアイ治療技術の導入を拡大した。
日本の市場に興味がありますか?最新のドライアイ治療機器市場に関する洞察をご覧ください。
この記事をシェア